Domain museum-hamburg.de kaufen?
Wir ziehen mit dem Projekt
museum-hamburg.de um.
Sind Sie am Kauf der Domain
museum-hamburg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain museum-hamburg.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **


Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
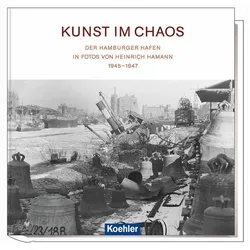
Kunst im Chaos, Fachbücher von Internationales Maritimes Museum Hamburg, Heinrich HamannDie Aufnahmen, die der Berufsfotograf Heinrich Hamann im Auftrag der britischen Besatzungsbehörden ab Ende Mai 1945 im Hamburger Hafen anfertigte, sind faszinierend komponierte Bildzeugnisse einer düsteren Trümmerlandschaft. Sie dokumentieren die Zerstörung, zugleich ist ihre künstlerische Qualität von herausragender Bedeutung. Die Glasplattennegative im Format 18 x 24 Zentimeter entstanden unter schwierigsten Bedingungen. Aber Hamann sollte auf seine Weise mehr als nur eine einfache Aufnahme der Schäden und der anschliessenden Wiederaufbauleistungen schaffen. Diesen Aspekt seiner Kunst im Chaos will das vorliegende Werk herausstellen. Zusätzlich können die Orte, an denen der Fotograf damals mit seiner Plattenkamera lichtbildnerisch tätig war, mit aktuellen Aufnahmen verglichen und so jene Veränderungen, die im Laufe von 70 Jahren im Hamburger Hafen stattgefunden haben, nachempfunden werden.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Museum und Ausstellung als gesellschaftlicher RaumMuseum und Ausstellung als gesellschaftlicher Raum , Wie können Museen, Ausstellungsinstitutionen und Ausstellungen als Möglichkeitsräume für demokratische Aushandlungsprozesse fungieren? Und inwiefern können und sollen Ausstellungsinstitutionen über ihre traditionellen Funktionen hinausgehen und zu Akteur*innen politischer Demokratisierung und sozialer Inklusion werden? Die Beiträger*innen tragen verschiedene Aspekte zu diesen Fragen zusammen und widmen sich u.a. dem Kontakt- und Konfliktpotential von Museen und Ausstellungen. Aber auch die künstlerische und kuratorische Praxis als politische Intervention steht im Fokus der Beiträge. Damit zeigt der Band neue Perspektiven auf, Museen und Ausstellungen als veränderbare gesellschaftliche Räume zu begreifen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202401, Beilage: Kt, Titel der Reihe: Edition Museum#71#, Redaktion: Gau, Sønke~Sachs, Angeli~Sieber, Thomas, Seitenzahl/Blattzahl: 244, Abbildungen: 44 Farbabbildungen, Themenüberschrift: ART / Museum Studies, Keyword: Activism; Aktivismus; Ausstellung; Ausstellungsinstitution; Collection; Conflict; Contact Zone; Critique; Decolonization; Dekolonisierung; Democracy; Demokratie; Diversity; Diversität; Exhibition; Gesellschaft; Imparting; Inclusion; Inklusion; Institutional Critique; Institutionskritik; Intervention; Konflikt; Kontaktzone; Kritik; Museology; Museum; Museum Education; Museumspädagogik; Museumswissenschaft; Polyphonie; Polyphony; Postcolonialism; Postkolonialismus; Practice; Praxis; Process; Prozess; Sammlung; Society; Vermittlung; Vielstimmigkeit; Wissensordnungen, Fachschema: Museum~Befreiung, Fachkategorie: Kunst: allgemeine Themen~Museums- und Denkmalkunde, Warengruppe: HC/Kunst allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 223, Breite: 150, Höhe: 20, Gewicht: 478, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barbarossa, Fachbücher von Münster Petra Marx LWL-Museum für Kunst und Kultur2022 wird der 900. Geburtstag des Kaisers Friedrich I. Barbarossa (1122-1190) gefeiert. Sein Taufpate war Graf Otto von Cappenberg, einer der Gründer des gleichnamigen westfälischen Klosters. Aus Cappenberg stammt die einzigartige Taufschale des rotbärtigen Staufers (italienisch Barbarossa). Hier wird bis heute der geheimnisvolle Cappenberger Reliquienkopf verwahrt, der lange als Porträt Friedrichs galt. In einer spektakulären internationalen Ausstellung bereitet das LWL-Museum für Kunst und Kultur in Münster erstmals die Bedeutung des berühmten Kaisers für Nordrhein-Westfalen auf. Prachtvolle Leihgaben unter anderem aus Paris, London und Kopenhagen geben Einblicke in die faszinierende Lebensrealität des Kaisers, seine politischen Netzwerke und die Kunstproduktion seiner Zeit. Der reich bebilderte Katalog stellt die kostbaren Werke in den Zusammenhang von Barbarossas "Kunst der Herrschaft". Ausgewiesene Expertinnen und Experten gehen dem Mythos des vermeintlichen "Barbarossa-Kopfes" nach, erhellen die Rolle bedeutender Frauen wie Hildegard von Bingen oder Beatrix von Burgund und beleuchten den fruchtbaren Kulturtransfer von Ost nach West. Auch über die Ausstellung hinaus richtet sich das Buch an eine breite Leserschaft, die das Leben und Wirken dieser herausragenden Persönlichkeit in dieser spannenden Epoche kennenlernen möchte.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **


Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
Der Erwerb von 'Bildungssprache'. Begriffsgenese, Definitionsdiskurse und der Erwerb im Hinblick auf die soziale Herkunft, Taschenbuch von BiancaDer Erwerb Von 'bildungssprache'. Begriffsgenese, Definitionsdiskurse Und Der Erwerb Im Hinblick Auf Die Soziale Herkunft, Taschenbuch Von Bianca Naderer, Grin, 978-3-389-05169-6, Seitenanzahl: 169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inktank Publishing Katalog der Wiener-Congress-Ausstellung 1896 (Deutsch, Softcover, K.K. Österreichisches Museum für Kunst, K.K. Österreichisches Museum für Kunst und Industrie) (56077307)Inktank Publishing Katalog der Wiener-Congress-Ausstellung 1896 (Deutsch, Softcover, K.K. Österreichisches Museum für Kunst, K.K. Österreichisches Museum für Kunst und Industrie) (56077307)17,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunst im Chaos, Fachbücher von Internationales Maritimes Museum Hamburg, Heinrich HamannDie Aufnahmen, die der Berufsfotograf Heinrich Hamann im Auftrag der britischen Besatzungsbehörden ab Ende Mai 1945 im Hamburger Hafen anfertigte, sind faszinierend komponierte Bildzeugnisse einer düsteren Trümmerlandschaft. Sie dokumentieren die Zerstörung, zugleich ist ihre künstlerische Qualität von herausragender Bedeutung. Die Glasplattennegative im Format 18 x 24 Zentimeter entstanden unter schwierigsten Bedingungen. Aber Hamann sollte auf seine Weise mehr als nur eine einfache Aufnahme der Schäden und der anschliessenden Wiederaufbauleistungen schaffen. Diesen Aspekt seiner Kunst im Chaos will das vorliegende Werk herausstellen. Zusätzlich können die Orte, an denen der Fotograf damals mit seiner Plattenkamera lichtbildnerisch tätig war, mit aktuellen Aufnahmen verglichen und so jene Veränderungen, die im Laufe von 70 Jahren im Hamburger Hafen stattgefunden haben, nachempfunden werden.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Museum und Ausstellung als gesellschaftlicher RaumMuseum und Ausstellung als gesellschaftlicher Raum , Wie können Museen, Ausstellungsinstitutionen und Ausstellungen als Möglichkeitsräume für demokratische Aushandlungsprozesse fungieren? Und inwiefern können und sollen Ausstellungsinstitutionen über ihre traditionellen Funktionen hinausgehen und zu Akteur*innen politischer Demokratisierung und sozialer Inklusion werden? Die Beiträger*innen tragen verschiedene Aspekte zu diesen Fragen zusammen und widmen sich u.a. dem Kontakt- und Konfliktpotential von Museen und Ausstellungen. Aber auch die künstlerische und kuratorische Praxis als politische Intervention steht im Fokus der Beiträge. Damit zeigt der Band neue Perspektiven auf, Museen und Ausstellungen als veränderbare gesellschaftliche Räume zu begreifen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202401, Beilage: Kt, Titel der Reihe: Edition Museum#71#, Redaktion: Gau, Sønke~Sachs, Angeli~Sieber, Thomas, Seitenzahl/Blattzahl: 244, Abbildungen: 44 Farbabbildungen, Themenüberschrift: ART / Museum Studies, Keyword: Activism; Aktivismus; Ausstellung; Ausstellungsinstitution; Collection; Conflict; Contact Zone; Critique; Decolonization; Dekolonisierung; Democracy; Demokratie; Diversity; Diversität; Exhibition; Gesellschaft; Imparting; Inclusion; Inklusion; Institutional Critique; Institutionskritik; Intervention; Konflikt; Kontaktzone; Kritik; Museology; Museum; Museum Education; Museumspädagogik; Museumswissenschaft; Polyphonie; Polyphony; Postcolonialism; Postkolonialismus; Practice; Praxis; Process; Prozess; Sammlung; Society; Vermittlung; Vielstimmigkeit; Wissensordnungen, Fachschema: Museum~Befreiung, Fachkategorie: Kunst: allgemeine Themen~Museums- und Denkmalkunde, Warengruppe: HC/Kunst allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 223, Breite: 150, Höhe: 20, Gewicht: 478, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
Ähnliche Suchbegriffe für Erwerb
-
Barbarossa, Fachbücher von Münster Petra Marx LWL-Museum für Kunst und Kultur2022 wird der 900. Geburtstag des Kaisers Friedrich I. Barbarossa (1122-1190) gefeiert. Sein Taufpate war Graf Otto von Cappenberg, einer der Gründer des gleichnamigen westfälischen Klosters. Aus Cappenberg stammt die einzigartige Taufschale des rotbärtigen Staufers (italienisch Barbarossa). Hier wird bis heute der geheimnisvolle Cappenberger Reliquienkopf verwahrt, der lange als Porträt Friedrichs galt. In einer spektakulären internationalen Ausstellung bereitet das LWL-Museum für Kunst und Kultur in Münster erstmals die Bedeutung des berühmten Kaisers für Nordrhein-Westfalen auf. Prachtvolle Leihgaben unter anderem aus Paris, London und Kopenhagen geben Einblicke in die faszinierende Lebensrealität des Kaisers, seine politischen Netzwerke und die Kunstproduktion seiner Zeit. Der reich bebilderte Katalog stellt die kostbaren Werke in den Zusammenhang von Barbarossas "Kunst der Herrschaft". Ausgewiesene Expertinnen und Experten gehen dem Mythos des vermeintlichen "Barbarossa-Kopfes" nach, erhellen die Rolle bedeutender Frauen wie Hildegard von Bingen oder Beatrix von Burgund und beleuchten den fruchtbaren Kulturtransfer von Ost nach West. Auch über die Ausstellung hinaus richtet sich das Buch an eine breite Leserschaft, die das Leben und Wirken dieser herausragenden Persönlichkeit in dieser spannenden Epoche kennenlernen möchte.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiersch:Der gutgläubige Erwerb von GmbH, Fachbücher von Rachid René WierschDas Fachbuch "Der gutgläubige Erwerb von GmbH-Anteilen" von Rachid René Wiersch bietet eine umfassende Analyse der neuen Vorschrift des § 16 Abs. 3 GmbHG, die seit dem Inkrafttreten des MoMiG am 1. November 2008 den gutgläubigen Erwerb von GmbH-Geschäftsanteilen ermöglicht. Die Untersuchung beleuchtet die konzeptionellen Grundlagen dieser Regelung sowie die Voraussetzungen und die Reichweite der Gutglaubensvorschrift. Ein besonderer Fokus liegt auf der Relevanz dieser Vorschrift für die Due Diligence-Praxis, wobei auch die Frage erörtert wird, ob der Verkehrsschutz de lege ferenda ausgeweitet werden sollte. Dieses Buch richtet sich an Jurist*innen, Studierende und Praktiker*innen im Bereich des Gesellschaftsrechts und bietet wertvolle Einblicke in aktuelle rechtliche Entwicklungen.94,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
-
Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.